Não entregue o seu futuro financeiro às falhas do INSS. Garanta a maior renda de aposentadoria possível e com um planejamento previdenciário eficiente.
O simulador do Meu INSS ignora direitos, omite períodos de contribuição e induz milhares de brasileiros a aceitarem benefícios até 40% menores. Nós auditamos o seu histórico de trabalho para buscar a regra mais lucrativa e proteger o seu patrimônio.
- Análise 100% confidencial, individualizada e em estrita conformidade com o Provimento 205/2021 da OAB.
Você está cometendo algum destes erros com a sua futura aposentadoria?
01
Você confia no tempo e no valor mostrados no simulador do Meu INSS?
(O sistema é um robô que não analisa erros de cadastro, vínculos sem data de saída ou períodos especiais).
02
03
04
Você está a 5 anos ou menos de se aposentar (ou já completou a idade mínima)?
O que o INSS não te conta na hora de conceder o seu benefício:
O sistema automático da previdência é projetado para a conveniência do órgão, e não para o melhor benefício/aposentadoria. Veja onde ocorrem os maiores cortes de valor:
Indicadores de Erro no CNIS (PEXT, PREV-JUD, PREM)
Vínculos de trabalho com pendências cadastrais ou rasuras são sumariamente ignorados pelo robô do INSS, descartando anos de contribuição e reduzindo o seu tempo recalculado.
Aplicação Indevida do Divisor Mínimo
A ausência de um descarte estratégico de contribuições antigas ou baixas pode achatar a média salarial de uma vida inteira, derrubando a sua aposentadoria direto para o salário mínimo.
Escolha Apressada de Regras de Transição
Regras como o Pedágio de 50% aplicam o Fator Previdenciário (que reduz o benefício mensal), enquanto o Pedágio de 100% ou a Regra por Pontos garantem o recebimento da renda integral.
Desperdício de Tempo Especial e Rural
- Análise 100% confidencial, individualizada e em estrita conformidade com o Provimento 205/2021 da OAB.
O Custo invisível da inércia previdenciária
Quanto custa NÃO fazer um planejamento Previdenciário?
Cenário sem planejamento
Impacto Financeiro Real
Aposentadoria apressada (regra errada)
Perda média de R$ 800 a R$ 2.500 por mês na Renda Mensal Inicial pelo resto da vida.
Adiar a aposentadoria sem necessidade
Deixar de receber de R$ 30.000 a R$ 100.000 por ano em benefícios que já poderiam estar no seu bolso.
Pagamento de guia em atraso sem estratégia
Fazer recolhimentos que somam no tempo, mas não contam para carência, jogando dinheiro fora.
Urgência Legal e Prazos:
A legislação impõe prazos prescricionais implacáveis para a contestação de dessas situações. O tempo não significa apenas perda financeira imediata; significa o esgotamento silencioso do seu direito de defesa e a aceitação de um prejuízo que poderia ser evitado.
Dra. Bruna Matos | Advocacia Previdenciária de Precisão
1
13 anos de experiência
Especialista em Direito Previdenciário, focada em planejamento estratégico, cálculos de alta complexidade e auditoria de benefícios.
2
Mestra em Sociologia pela UFMA
Profundidade técnica e visão analítica aplicadas à compreensão das estruturas da Seguridade Social e dos impactos econômicos da aposentadoria na vida do segurado.
3
Pós - graduação em processo civil
Domínio preciso das instruções normativas do INSS, das regras de transição e da jurisprudência do STJ/STF, utilizando a engrenagem da via administrativa e judicial para acelerar concessões e reverter negativas.
4
Professora Universitária
Quem ensina a norma jurídica e domina a lógica dos cálculos previdenciários possui o rigor acadêmico e técnico necessário para aplicar a estratégia exata com precisão nos Tribunais e no INSS.
5
Precisão técnica
Nossa atuação é pautada no rigor técnico, na análise minuciosa de cada linha do Extrato de Contribuições (CNIS) e no desenvolvimento de pareceres fundamentados nas mais recentes decisões do STJ e STF (como o Tema 1018, Tema 995 e ADI 6309).
6
Auditoria preventiva do CNIS
Correção de vínculos e indicadores antes do pedido.
7
Cálculo Multicenário
Simulação de todas as regras de transição vigentes para encontrar a RMI (Renda Mensal Inicial) máxima.
8
Parecer técnico personalizado:
Roteiro claro com prazos, valores de contribuição futura e viabilidade econômica.
Aprovação técnica e resultados concretos.
Compromisso com a verdade jurídica e a transparência em cada etapa da auditoria.
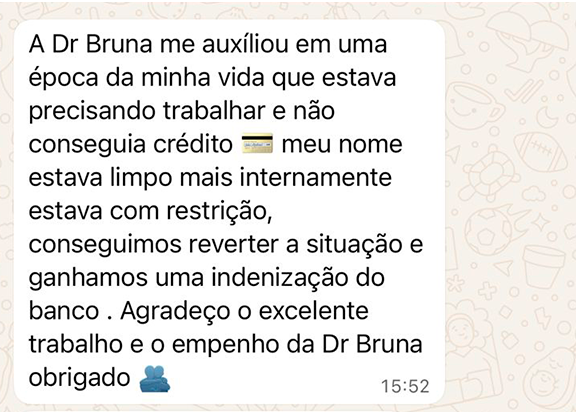
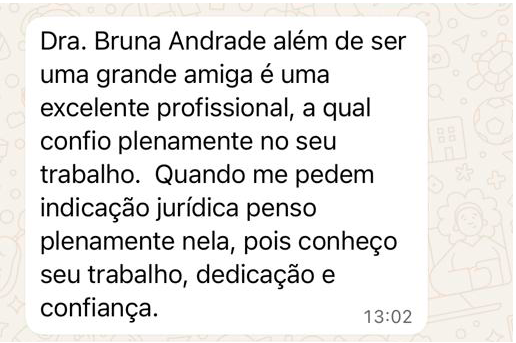
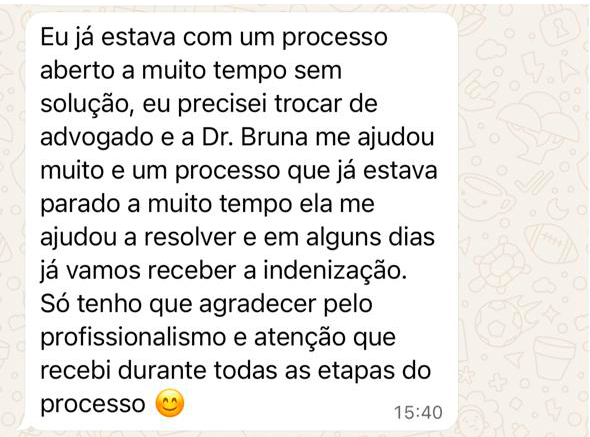
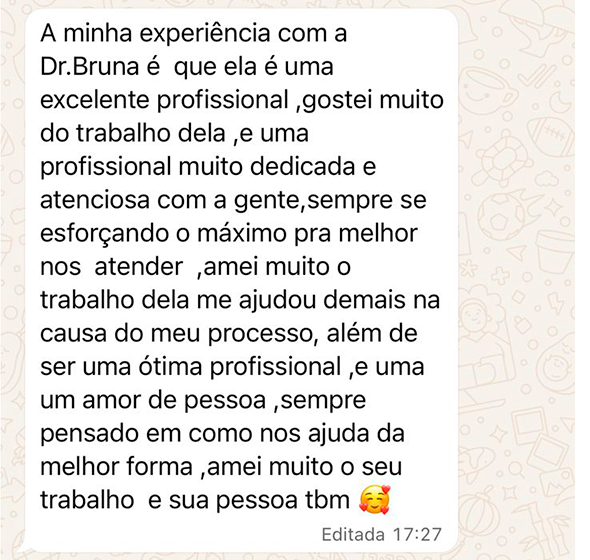
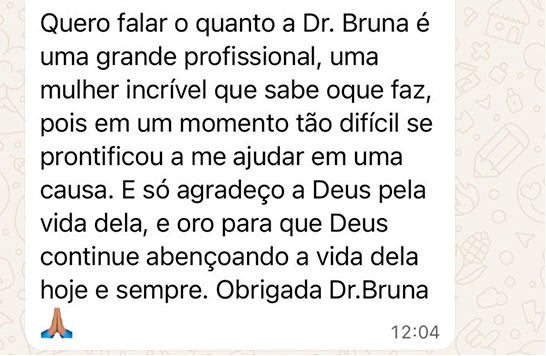
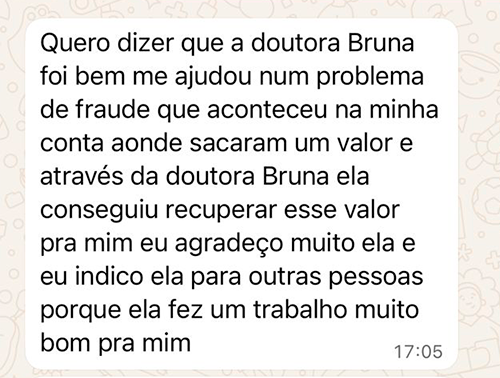
Nota Ética: Todas as identidades foram preservadas em conformidade com o sigilo profissional advogado-cliente e as normas do Tribunal de Ética da OAB.
Esclarecimentos Necessários
1. Por que não devo confiar no simulador do Meu INSS?
O simulador do INSS é uma ferramenta automatizada e robótica que lê apenas os dados brutos cadastrados no seu extrato (CNIS). Ele não identifica tempo especial com insalubridade ou periculosidade, não averba períodos de trabalho rural na infância, ignora pendências e erros de cadastro, não aplica o descarte inteligente de contribuições baixas e costuma indicar idades de aposentadoria maiores do que as realmente necessárias.
2. Ganhei uma ação trabalhista no passado. Isso aumenta o valor da minha aposentadoria?
Sim! Vínculos empregatícios reconhecidos ou aumentos salariais (como horas extras, adicionais e equiparações) conquistados na Justiça do Trabalho geram reflexos previdenciários diretos. Como essa atualização não entra automaticamente no sistema do INSS, a auditoria do seu histórico permite averbar essas verbas na via administrativa para recalcular e elevar a sua Renda Mensal Inicial (RMI) ou antecipar a sua aposentadoria.
3. Sou (ou fui) servidor público e também trabalhei no INSS. Posso ter duas aposentadorias?
Com certeza. Através do fracionamento da Certidão de Tempo de Contribuição (CTC), é possível separar os períodos trabalhados no serviço público (RPPS) e na iniciativa privada (INSS/RGPS). Isso permite buscar duas aposentadorias independentes e acumuláveis no seu valor integral, sem que um regime reduza a renda do outro.
4. Vale a pena pagar contribuições do INSS em atraso como autônomo ou MEI?
Cuidado! Pagar guias em atraso como contribuinte individual ou MEI após perder a qualidade de segurado só soma no seu Tempo de Contribuição, mas NÃO conta para a Carência (que são as 180 contribuições pagas em dia exigidas para a aposentadoria por idade). Fazer recolhimentos sem uma análise prévia e sem comprovação de atividade pode fazer você gastar milhares de reais na Receita Federal sem conseguir o benefício.
5. Já recebo Pensão por Morte. Vou perder dinheiro se me aposentar agora?
A Reforma da Previdência (EC 103/2019) alterou as regras de cumulatividade entre aposentadoria e pensão por morte de cônjuge/companheiro. Você continuará recebendo 100% do benefício de maior valor, enquanto o segundo benefício sofrerá uma redução calculada por faixas salariais. O Planejamento Previdenciário simula exatamente qual regra e qual momento de aposentadoria minimizam esse impacto financeiro.
6. Tenho visão monocular, limitação física de longo prazo ou sequela de acidente. Posso me aposentar mais cedo?
Sim! A Aposentadoria da Pessoa com Deficiência (PCD) — aplicável a quem possui visão monocular ou limitações de saúde permanentes — possui requisitos de idade e tempo de contribuição reduzidos. Além disso, essa modalidade não sofreu os cortes rígidos no cálculo do coeficiente causados pela Reforma da Previdência, mantendo o cálculo sobre a média das suas maiores contribuições.
7. Trabalho com carteira assinada. Como funciona a estabilidade pré-aposentadoria?
Diversas Convenções Coletivas de Trabalho (CCT) garantem estabilidade provisória no emprego aos trabalhadores que estão a poucos meses de completar os requisitos para se aposentar (geralmente entre 12 e 24 meses). O planejamento mapeia o dia exato em que você atinge essa condição para que você possa notificar formalmente a empresa e proteger seu contrato de trabalho.
8. O que é o Planejamento Previdenciário e quando devo fazê-lo?
9. Já cumpri os requisitos de idade ou tempo. Posso solicitar minha aposentadoria direto pelo app sem planejamento?
10. O que acontece se o meu pedido já foi negado pelo INSS?
Diagnóstico de Viabilidade
Tome o controle do seu futuro antes de dar o próximo passo no INSS.
Não deixe o esforço de uma vida inteira de trabalho ser reduzido por erros automáticos do sistema:
- Benefícios negados
- Receber menos do que deve
- Trabalhar mais do que deve
- Desconsiderar anos de trabalho duro
O primeiro passo para garantir a aposentadoria é se organizar. Agende uma análise diagnóstica com a nossa equipe especializada e saiba exatamente quando e quanto você vai receber.
Diagnóstico jurídico especializado
Bruna Francisca Andrade Camelo Matos
© 2026 Todos os direitos reservados. | OAB/MA 12.239
Este site tem caráter meramente informativo, pautado pelo Provimento 205/2021 da OAB.
A advocacia previdenciária é uma atividade de meio e os resultados dependem da interpretação judicial de cada caso.